Un arbre dont les branches touchent une toiture, masquent une fenêtre ou menacent une clôture finit souvent par nécessiter une intervention professionnelle. Entre la hauteur, le matériel de sécurité et l’évacuation des déchets verts, la facture peut rapidement atteindre plusieurs centaines d’euros.
Certaines dépenses d’entretien du jardin peuvent ouvrir droit à un crédit d’impôt, mais l’élagage n’est pas automatiquement concerné. Tout dépend de la nature exacte des travaux, du professionnel choisi et du respect des règles applicables aux services à la personne.
Une différence essentielle entre déduction et crédit d’impôt
Dans le langage courant, on parle souvent de « déduction fiscale » pour désigner une réduction du coût des travaux. Pourtant, l’avantage fiscal susceptible de concerner certains travaux de jardinage est généralement un crédit d’impôt, et non une déduction des revenus imposables.
Une déduction diminue le revenu soumis à l’impôt. Un crédit d’impôt, quant à lui, est soustrait directement du montant de l’impôt calculé et peut, sous certaines conditions, être remboursé lorsque son montant dépasse l’impôt dû. Le taux applicable aux dépenses éligibles de services à la personne est en principe de 50 % des sommes effectivement supportées.
Cette distinction est importante pour les foyers faiblement imposés ou non imposables. Toutefois, le taux de 50 % ne signifie pas que la moitié de n’importe quelle facture d’élagage sera remboursée : seules les prestations entrant réellement dans le champ du dispositif sont retenues, dans la limite des plafonds prévus.
Ce que recouvre réellement l’élagage
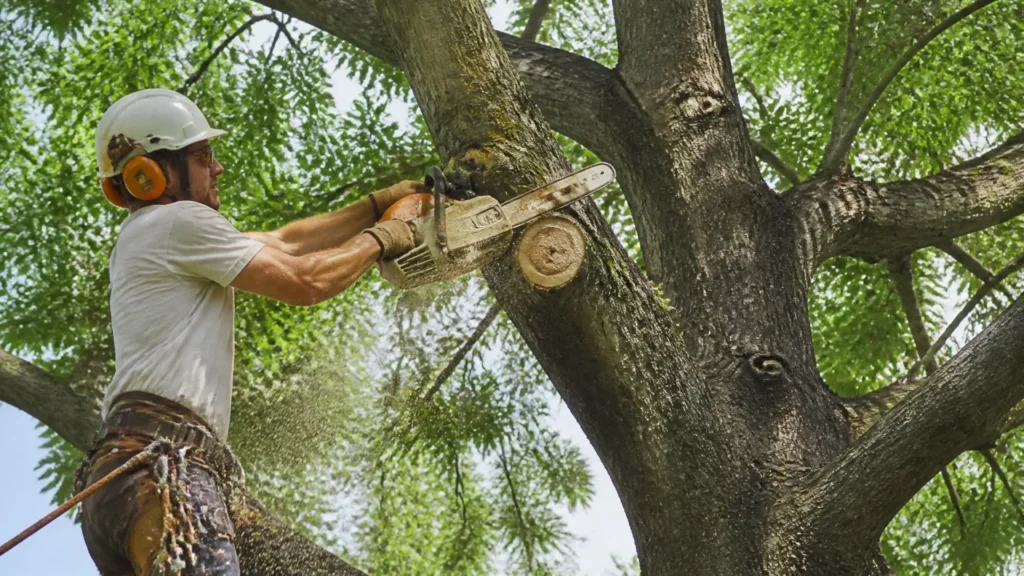
L’élagage consiste à couper certaines branches d’un arbre pour préserver sa santé, améliorer sa forme ou limiter les risques pour les personnes et les biens. Il peut s’agir de retirer du bois mort, d’alléger une ramure, de dégager une toiture ou de supprimer des branches qui se rapprochent dangereusement d’une ligne électrique.
Cette intervention ne doit pas être confondue avec l’abattage, qui consiste à supprimer l’arbre dans son ensemble. Le dessouchage, le terrassement, la création d’un espace paysager et les travaux forestiers répondent également à une logique différente de celle du simple entretien d’un jardin privé.
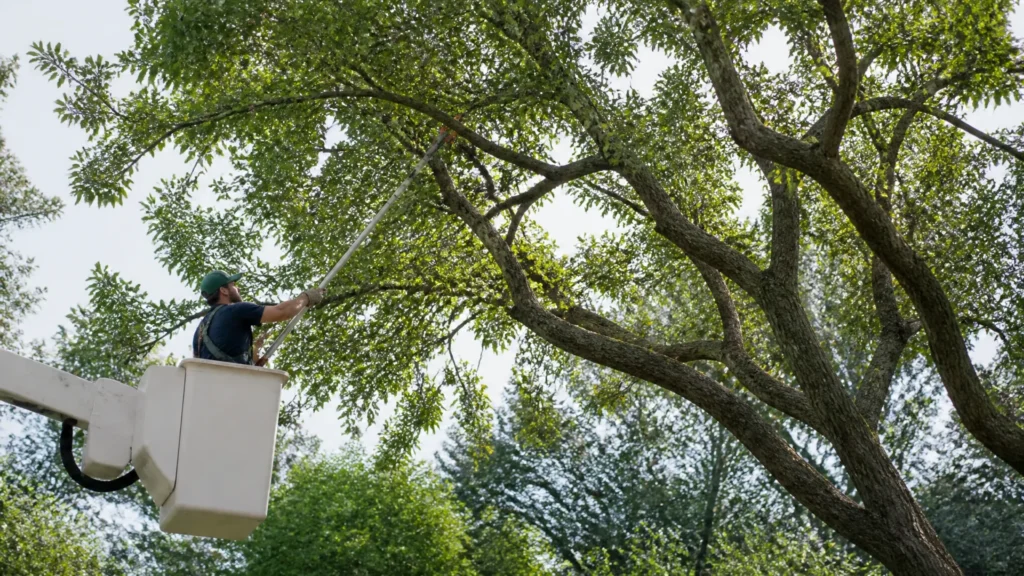
La difficulté vient du fait que le mot « élagage » recouvre des réalités très différentes. Une taille légère réalisée sur un arbuste ou un petit arbre peut s’inscrire dans une prestation de jardinage, tandis qu’une opération menée à plusieurs mètres de hauteur avec une nacelle, des cordes et une tronçonneuse professionnelle ressemble davantage à un chantier spécialisé.
Quand un crédit d’impôt peut être envisagé
Les petits travaux de jardinage font partie des activités susceptibles d’être réalisées dans le cadre des services à la personne. Selon la prestation et les conditions de réalisation, certaines tailles courantes peuvent donc ouvrir droit au crédit d’impôt prévu pour l’emploi à domicile.
Pour être retenue, la dépense doit généralement concerner une intervention effectuée à la résidence du contribuable, située en France. Elle doit être réalisée par un salarié déclaré par le particulier ou par une entreprise, une association ou un organisme proposant légalement des services à la personne.
Le professionnel doit être en mesure de fournir une facture détaillée ainsi qu’une attestation fiscale annuelle. Cette attestation permet de justifier le montant des dépenses déclarées et doit être conservée avec les autres documents utiles, même si elle n’est pas nécessairement jointe à la déclaration de revenus.
La qualification de la prestation reste déterminante. Une taille d’entretien raisonnable, intégrée à l’entretien courant du jardin, a davantage de chances d’être admise qu’un élagage complexe nécessitant une équipe spécialisée, une nacelle ou des moyens techniques importants.
Les critères à contrôler avant la commande
Avant de signer un devis, il est préférable de demander au professionnel si l’intervention sera facturée dans le cadre des services à la personne. Une réponse vague comme « tout est déductible » ne constitue pas une garantie suffisante.
- Le statut du prestataire : l’entreprise ou l’organisme doit être déclaré ou habilité dans le cadre applicable aux services à la personne.
- La nature des travaux : la prestation doit relever de l’entretien courant du jardin, et non de l’abattage, du dessouchage ou d’un chantier forestier.
- Le contenu du devis : la main-d’œuvre, l’évacuation des branches et les éventuels frais annexes doivent être identifiables.
- Les justificatifs : une facture et une attestation fiscale annuelle doivent pouvoir être remises au client.
- La déclaration : les sommes doivent être reportées dans la rubrique correspondant aux emplois à domicile et services à la personne.
Le recours au CESU est également possible lorsque le particulier emploie directement un salarié pour de petits travaux de jardinage. Ce dispositif permet de déclarer la rémunération et les cotisations sociales, mais il ne transforme pas automatiquement une opération d’élagage technique en prestation éligible.
Les interventions qui peuvent ou non être retenues
Il n’existe pas de règle permettant de considérer toute facture portant le mot « élagage » comme éligible. L’administration examine la réalité de la prestation, son ampleur et son rattachement à l’entretien de la résidence.
| Intervention | Éligibilité possible | Point de vigilance |
|---|---|---|
| Taille légère d’un arbuste ou d’un petit arbre | Oui, sous conditions | Elle doit correspondre à un entretien courant du jardin. |
| Suppression de quelques branches mortes | Possible | La hauteur et les moyens employés peuvent modifier l’analyse. |
| Élagage d’un arbre élevé avec nacelle | Incertaine | La prestation peut dépasser le cadre du petit jardinage. |
| Abattage complet | En principe non | Il ne s’agit pas d’une simple opération d’entretien. |
| Dessouchage ou terrassement | En principe non | Ces travaux relèvent généralement d’une autre catégorie. |
Une facture comprenant plusieurs prestations doit être lue avec attention. La partie correspondant à une taille admissible ne peut pas nécessairement être confondue avec la location d’une machine, le transport de déchets ou la remise en état d’un terrain.
L’évacuation des branches peut parfois être incluse dans une prestation globale de jardinage, mais son traitement dépend de la manière dont elle est facturée et de son lien avec les travaux réalisés. Une facture séparée établie par une société de transport ou de broyage ne bénéficie pas automatiquement du même régime.
Les plafonds et le calcul de l’avantage fiscal
Le crédit d’impôt est généralement fixé à 50 % des dépenses éligibles. Les petits travaux de jardinage sont toutefois soumis à un plafond spécifique de 5 000 euros par an et par foyer fiscal, toutes les dépenses de cette catégorie étant cumulées sur l’année.
| Élément | Règle applicable |
|---|---|
| Taux du crédit d’impôt | 50 % des dépenses retenues |
| Plafond du petit jardinage | 5 000 € par an et par foyer fiscal |
| Avantage maximal théorique pour cette catégorie | 2 500 € |
| Prise en compte des autres travaux | Les dépenses de jardinage du foyer sont additionnées |
Par exemple, une dépense de 1 000 euros peut conduire à un crédit d’impôt théorique de 500 euros si l’intégralité de la prestation est éligible et si le plafond annuel n’est pas déjà atteint. Ce calcul ne s’applique pas aux sommes correspondant à des travaux exclus ou à des frais qui ne peuvent pas être retenus.
Le plafond de 5 000 euros est distinct du plafond général des services à la personne, qui peut atteindre un montant plus élevé selon la situation du foyer et certaines majorations. Il faut donc appliquer le plafond propre à chaque catégorie avant de calculer l’avantage fiscal global.
Les démarches à effectuer pour éviter une erreur
Le contribuable doit déclarer les dépenses éligibles dans la rubrique consacrée aux réductions et crédits d’impôt. La déclaration en ligne indique normalement les cases à compléter selon la nature des services employés et le mode de recours au prestataire.
Les documents justificatifs doivent être conservés pendant la durée prévue par les règles fiscales. Il est notamment conseillé de garder le devis, la facture acquittée, l’attestation fiscale annuelle et, en cas d’emploi direct, les éléments issus du CESU.
La facture doit permettre d’identifier le bénéficiaire, la date de l’intervention, la nature des travaux, le montant payé et le prestataire. Une facture globale et imprécise, qui mélange élagage, abattage, location de matériel et évacuation des gravats, peut compliquer la justification de la dépense.
Lorsque l’éligibilité paraît incertaine, le plus prudent consiste à obtenir une confirmation écrite avant le début du chantier. Il est également utile de consulter les informations publiées par l’administration fiscale, le service public ou le CESU pour vérifier les règles correspondant à l’année de déclaration.
Le nom donné à la prestation ne suffit pas : c’est son contenu réel, son coût et les conditions de réalisation qui déterminent la possibilité d’obtenir un crédit d’impôt.
Un avantage fiscal à sécuriser
L’élagage n’est donc pas automatiquement déductible des impôts. Certaines tailles d’entretien peuvent ouvrir droit à un crédit d’impôt de 50 % lorsqu’elles relèvent réellement des petits travaux de jardinage effectués à domicile.
Le plafond spécifique est de 5 000 euros par an et par foyer fiscal. L’abattage, le dessouchage, les travaux forestiers et les interventions techniques en hauteur doivent être distingués avec soin.
Pour limiter les risques, il faut choisir un prestataire déclaré, demander un devis précis et conserver l’attestation fiscale annuelle. En cas de doute, une vérification auprès des sources officielles reste préférable à une déclaration fondée sur une simple affirmation commerciale.
FAQ
Certaines tailles courantes peuvent ouvrir droit à un crédit d’impôt lorsqu’elles relèvent de l’entretien du jardin, sont réalisées à domicile et respectent les règles des services à la personne.
Le crédit d’impôt correspond généralement à 50 % des dépenses éligibles effectivement supportées, dans la limite des plafonds applicables et après exclusion des prestations non admises.
Les petits travaux de jardinage sont soumis à un plafond annuel de 5 000 euros par foyer fiscal, comprenant les dépenses éligibles cumulées dans cette catégorie.
Le devis, la facture acquittée et l’attestation fiscale annuelle doivent être conservés, avec les documents CESU lorsque le particulier emploie directement un salarié pour le jardinage.